
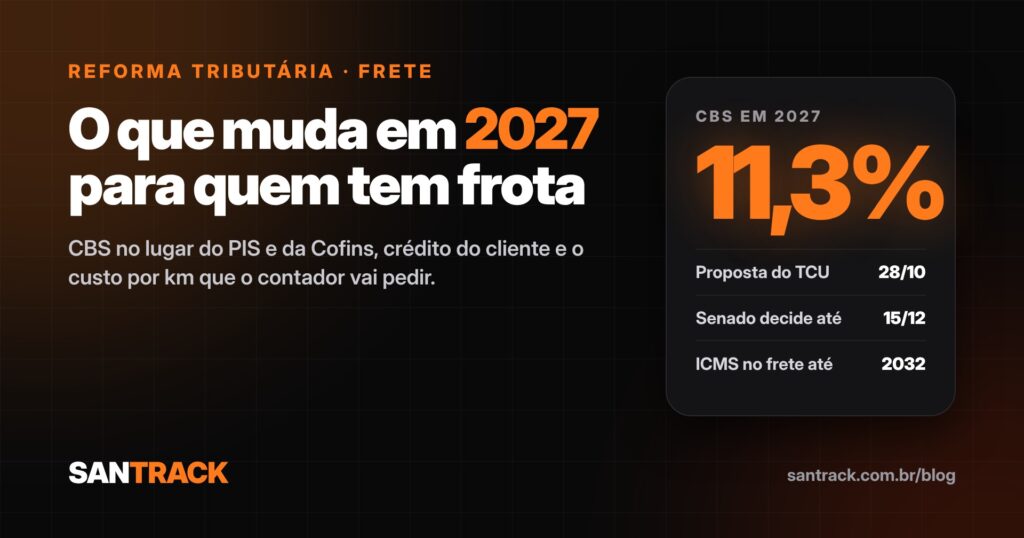
Em janeiro de 2027, o PIS e a Cofins saem do frete e entra a CBS. No dia 28 de outubro, o plenário do Tribunal de Contas da União aprovou a alíquota de referência desse novo imposto federal: 11,3%. O Senado tem até 15 de dezembro de 2026 para confirmar o número. Se não confirmar, o cálculo do TCU passa a valer sozinho, como informou o Conjur.
Se você tem frota própria ou contrata muito frete, isso não é assunto só do contador. É seu também. Muda o preço que você cobra e muda a conta que o seu cliente faz antes de te contratar. A gente resumiu aqui o que já está definido e o que dá pra fazer ainda em novembro.
O que já está definido para 2027
Segundo o Estado de Minas, a CBS sai da fase simbólica e passa a ser cobrada de verdade em janeiro de 2027, no lugar do PIS e da Cofins. O IBS, o imposto que vai substituir o ICMS e o ISS, fica em 0,1% em 2027. O ICMS continua incidindo sobre o frete intermunicipal e interestadual até a transição, que acontece de 2029 a 2032. A transição inteira? Só termina em 2033.
Na prática, por alguns anos a sua operação vai conviver com os dois sistemas: CBS e IBS de um lado, ICMS do outro. Vai fechar contrato de frete de longo prazo agora? Coloca isso na cláusula de reajuste.
Outra mudança que começa em 2027 é o split payment, implantado aos poucos. Com ele, o imposto fica retido na hora do pagamento. Você não recolhe mais depois. Se o seu caixa já é apertado, fica de olho, tá? Isso mexe no fluxo de recebimento.
O que a alíquota de 11,3% quer dizer
Pensa assim: a alíquota de referência é o percentual que mantém a arrecadação dos tributos que a CBS substitui. No cálculo entram as alíquotas reduzidas, os regimes especiais, o Simples Nacional, a devolução de imposto e os créditos. Então não é o imposto final de cada operação. É a base. Cada setor parte dele com as regras que tiver.
Pro frete, o que pesa mesmo é o crédito. No modelo novo, quem contrata o transporte abate o imposto que veio no frete. É aí que o jogo muda. Quanto mais crédito a transportadora gera, mais barato o frete sai pro cliente do regime regular. Simples assim.
Simples ou regime regular: a conta que o cliente vai fazer
Pela Lei Complementar 214/2025, o embarcador do regime regular só aproveita o IBS e a CBS que a transportadora do Simples efetivamente deve. E esse valor costuma ser bem menor do que o de uma transportadora do regime regular, segundo o Estado de Minas. Ou seja: o seu cliente vai fazer conta.
Vou te dar um exemplo. Uma construtora de Belo Horizonte contrata frete de duas transportadoras pelo mesmo preço. Uma é do Simples, a outra do regime regular. Em 2027, o frete da segunda pode sair mais barato para a construtora, porque ela abate mais imposto. O preço na nota é igual. O custo de verdade, não.
Se a sua transportadora é do Simples, presta atenção: a Resolução CGSN nº 194/2026 abriu a opção de recolher IBS e CBS pelo regime regular no primeiro semestre de 2027, mantendo o Simples para os outros tributos. O prazo para pedir foi até 30 de outubro. Quem pediu pode cancelar entre 3 de novembro e 20 de dezembro de 2026. Vale sentar com o contador agora e decidir com número na mão, e não no susto de dezembro.
O CT-e já está mudando
A Nota Técnica 2026.004, de 1º de outubro, criou um evento para registrar no CT-e o crédito presumido de fretes contratados de caminhoneiros autônomos. A entrada em produção está marcada para 16 de novembro de 2026. O percentual desse crédito presumido? Até a primeira quinzena de outubro, ninguém tinha divulgado.
Se você contrata autônomo, pergunta pra quem cuida do sistema de emissão se ele já tá pronto pra esse evento.
Por que o custo por km virou assunto tributário
Pra refazer o preço do frete de 2027, o seu contador precisa de uma base: quanto custa, de verdade, rodar um quilômetro em cada rota. Sem esse número, a simulação fica em cima de um custo chutado. E o erro aparece onde dói: na sua margem.
E o custo está se mexendo. O diesel S10 fechou a semana de 18 a 24 de outubro a R$ 7,32 o litro, pela média da ANP citada pela Click Petróleo e Gás. O mesmo levantamento traz o estudo da NTC&Logística: o combustível respondeu por 44,7% dos custos operacionais do transporte no primeiro semestre de 2026. Subiu o diesel, mudou o custo por km. E a simulação muda junto.
O que levar para a conversa com o contador
- Custo por km por rota e por veículo, dos últimos três meses. Combustível, manutenção, pedágio, pneus e o salário do motorista.
- Lista dos clientes que tomam crédito, ou seja, os que estão no regime regular. São eles que vão comparar o seu frete com o da concorrência pelo custo líquido.
- Contratos de frete que passam de janeiro de 2027, para revisar a cláusula de reajuste por mudança tributária.
- Volume de frete contratado de autônomos, por causa do crédito presumido no CT-e.
- O seu regime hoje e a simulação de ficar no Simples ou passar ao regime regular para IBS e CBS.
Como organizar esses números sem planilha espalhada
Boa parte disso você já tem. Só tá espalhado: o abastecimento numa planilha e a manutenção no caderno da oficina. O seu trabalho em novembro é juntar tudo por veículo e por rota.
É pra isso que serve um ERP de frota. Na SanTrack, o rastreamento, o abastecimento, a manutenção, as multas e o financeiro ficam no mesmo sistema, e o relatório de custo por km sai por veículo e por período. Aí você leva pro contador um número que veio da operação real. Não de chute.
Quer ver como fica o custo por km da sua frota antes de fechar o preço de 2027? Pede uma demonstração da SanTrack. Leva uns 20 minutos.
Resumo
- A CBS substitui PIS e Cofins em janeiro de 2027, com alíquota de referência proposta de 11,3%. O Senado decide até 15/12.
- O IBS fica em 0,1% em 2027, e o ICMS continua no frete até a transição de 2029 a 2032.
- Transportadora do Simples gera menos crédito para o cliente do regime regular. O cancelamento da opção pelo regime regular vai de 3/11 a 20/12.
- O CT-e ganha em 16/11 o evento de crédito presumido para frete de autônomo.
- Leva pro contador o custo por km real de cada rota. É a base de qualquer simulação de preço para 2027.
As informações deste texto são de caráter geral e não substituem a orientação do seu contador.

